Eine Eventversicherung ist kein einzelnes Produkt, sondern ein Baukasten aus vier Leistungen: Veranstalterhaftpflicht für Schäden an Dritten, Veranstaltungsausfall für die abgesagte Veranstaltung, Ausrüstungsschutz für die Technik und Wetterdeckung für Termine unter freiem Himmel. Welche du brauchst, hängt am Risiko und nicht an der Größe des Events. Die Kosten liegen für kleinere und mittlere Veranstaltungen meist im niedrigen dreistelligen Bereich pro Termin. Bei gemieteter Veranstaltungstechnik lohnt vorher der Blick in die Mietbedingungen, weil eine enthaltene Allgefahrenversicherung den Ausrüstungsschutz überflüssig macht.

Auf einen Blick
Eine Eventversicherung ist kein einzelnes Produkt, sondern ein Baukasten aus vier Leistungen: Veranstalterhaftpflicht für Schäden an Dritten, Veranstaltungsausfall für die abgesagte Veranstaltung, Ausrüstungsschutz für die Technik und Wetterdeckung für Termine unter freiem Himmel. Welche du brauchst, hängt am Risiko und nicht an der Größe des Events. Die Kosten liegen für kleinere und mittlere Veranstaltungen meist im niedrigen dreistelligen Bereich pro Termin. Bei gemieteter Veranstaltungstechnik lohnt vorher der Blick in die Mietbedingungen, weil eine enthaltene Allgefahrenversicherung den Ausrüstungsschutz überflüssig macht.
Eine Eventversicherung sichert dich als Veranstalter gegen Risiken ab, die bei einer Veranstaltung schnell teuer werden: Personenschäden, Sachschäden, ein kurzfristiger Ausfall oder Schäden an der Technik. Statt solche Kosten im Ernstfall selbst zu tragen, machst du sie mit passenden Bausteinen planbar.
Eine Versicherung für Events, oft auch Veranstaltungsversicherung genannt, ist kein fertiges Einheitsprodukt. Sie wird auf Art, Größe und Ort deiner Veranstaltung zugeschnitten, und genau darin liegt die Schwierigkeit: Wer alles versichert, zahlt zu viel, wer zu wenig versichert, merkt es erst im Schadensfall.
Veranstaltungen haben eine unangenehme Eigenschaft: Ein einzelner Zwischenfall kann Kosten auslösen, die weit über dem Budget für Location, Technik und Catering liegen. Eine Eventversicherung fängt genau diese Spitzen ab, indem sie definierte Schäden übernimmt oder berechtigte Ansprüche reguliert, statt dass du sie privat oder aus der Vereinskasse zahlst.
Ein praxisnahes Beispiel ist der Klassiker an der Kabelbrücke: Ein Gast stolpert, verletzt sich, und es folgen Arztkosten sowie mögliche Schadensersatzansprüche. Ebenso häufig sind Sachschäden, etwa wenn ein Getränk über ein fremdes Mischpult läuft. Kommt ein Event nach draußen, wird das Wetter zum Unsicherheitsfaktor.
Wenn du deine Veranstaltung strukturiert planst, wird die Frage nach der Versicherung schnell konkreter: Wie viele Teilnehmer, welche Risiken beim Aufbau, welche Fremdleistungen sind im Spiel? Daraus leitest du ab, welche Bausteine für deinen Versicherungsschutz überhaupt relevant sind.
Eine gute Veranstaltungsversicherung besteht aus mehreren Leistungen, die du einzeln kombinierst und nur dort einsetzt, wo ein echtes Risiko besteht.
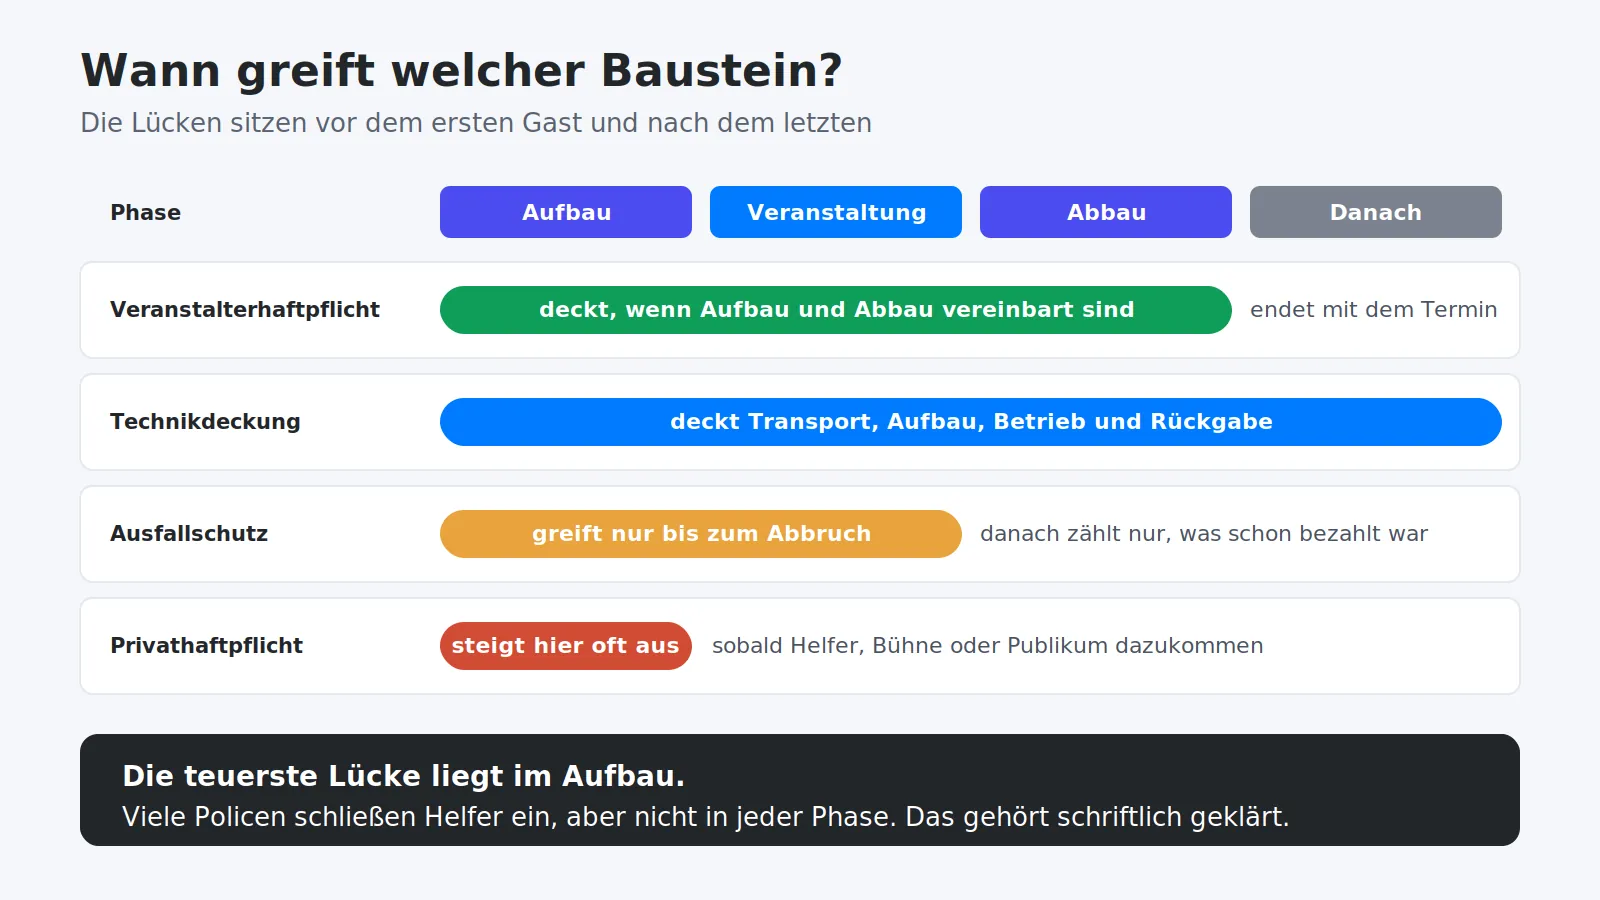
Die Veranstalterhaftpflicht ist der Baustein, den fast jede Veranstaltung braucht. Sie deckt Ansprüche Dritter ab, wenn durch die Veranstaltung jemand zu Schaden kommt: ein umgestoßener Scheinwerfer trifft ein abgestelltes Fahrrad, ein Besucher rutscht im nassen Eingangsbereich aus, ein Helfer beschädigt beim Tragen eine Türzarge. Die Deckungssummen der gängigen Policen liegen im Millionenbereich, weil Personenschäden über das echte Risiko entscheiden.
Was diese Veranstalterhaftpflichtversicherung leistet, wo die Ausschlüsse sitzen und ob sich eine Einmalpolice oder eine Jahrespolice rechnet, steht im ausführlichen Ratgeber zur Veranstaltungshaftpflicht.
Der zweite große Kostenblock ist der Veranstaltungsausfall. Eine Absage entsteht oft, obwohl niemand etwas falsch gemacht hat: Unwetter macht ein Outdoor-Konzept unmöglich, eine Schlüsselperson erkrankt, ein wichtiger Dienstleister fällt aus. Ob und wann die Veranstaltungsausfallversicherung zahlt, hängt stark von den Bedingungen ab. Lies die Auslöser und Ausschlüsse genau und prüfe, ob Stornokosten von Dienstleistern mit abgedeckt sind.
Der dritte Baustein sichert die Technik selbst. Ausrüstungsversicherung und Elektronikversicherung decken Beschädigung, Diebstahl, Vandalismus und Transportschäden an Licht, Ton, Bühnentechnik und Displays ab, meist mit einem vereinbarten Selbstbehalt. Wichtig ist die Abgrenzung zur Haftpflicht: Diese Leistungen schützen das Equipment, nicht die Folgen, wenn Dritte zu Schaden kommen.
Bei Open-Air-Formaten, in Zelten und auf Ausstellungen ist das Wetter der Faktor, den du am wenigsten steuern kannst. Eine Wetterdeckung greift bei Abbruch oder Absage wegen Unwetter, ist aber fast immer an konkrete Auslösekriterien geknüpft, etwa an gemessene Windgeschwindigkeiten oder an eine amtliche Warnung.
| Baustein | Was er abdeckt | Wann er sinnvoll ist |
|---|---|---|
| 🛡️ Veranstalterhaftpflicht | Personenschäden und Sachschäden gegenüber Dritten | Der Basisbaustein, den fast jede Veranstaltung braucht |
| 📅 Veranstaltungsausfall | Kosten, die trotz Absage bereits entstanden sind | Bei hohen Vorleistungen für Location, Technik und Catering |
| 🎛️ Ausrüstungsschutz | Beschädigung, Diebstahl und Transportschäden an der Technik | Nur wenn die Mietbedingungen keine Allgefahrenversicherung enthalten |
| 🌦️ Wetterdeckung | Abbruch oder Absage wegen Unwetter | Bei Terminen unter freiem Himmel und in Zelten |
Vier Bausteine, vier verschiedene Risiken. Keiner davon ersetzt einen anderen.
Licht, Ton und Medientechnik sind der Posten, bei dem die meisten Veranstalter unsicher werden. Die Antwort hängt an einer einzigen Frage: Wem gehört das Equipment?
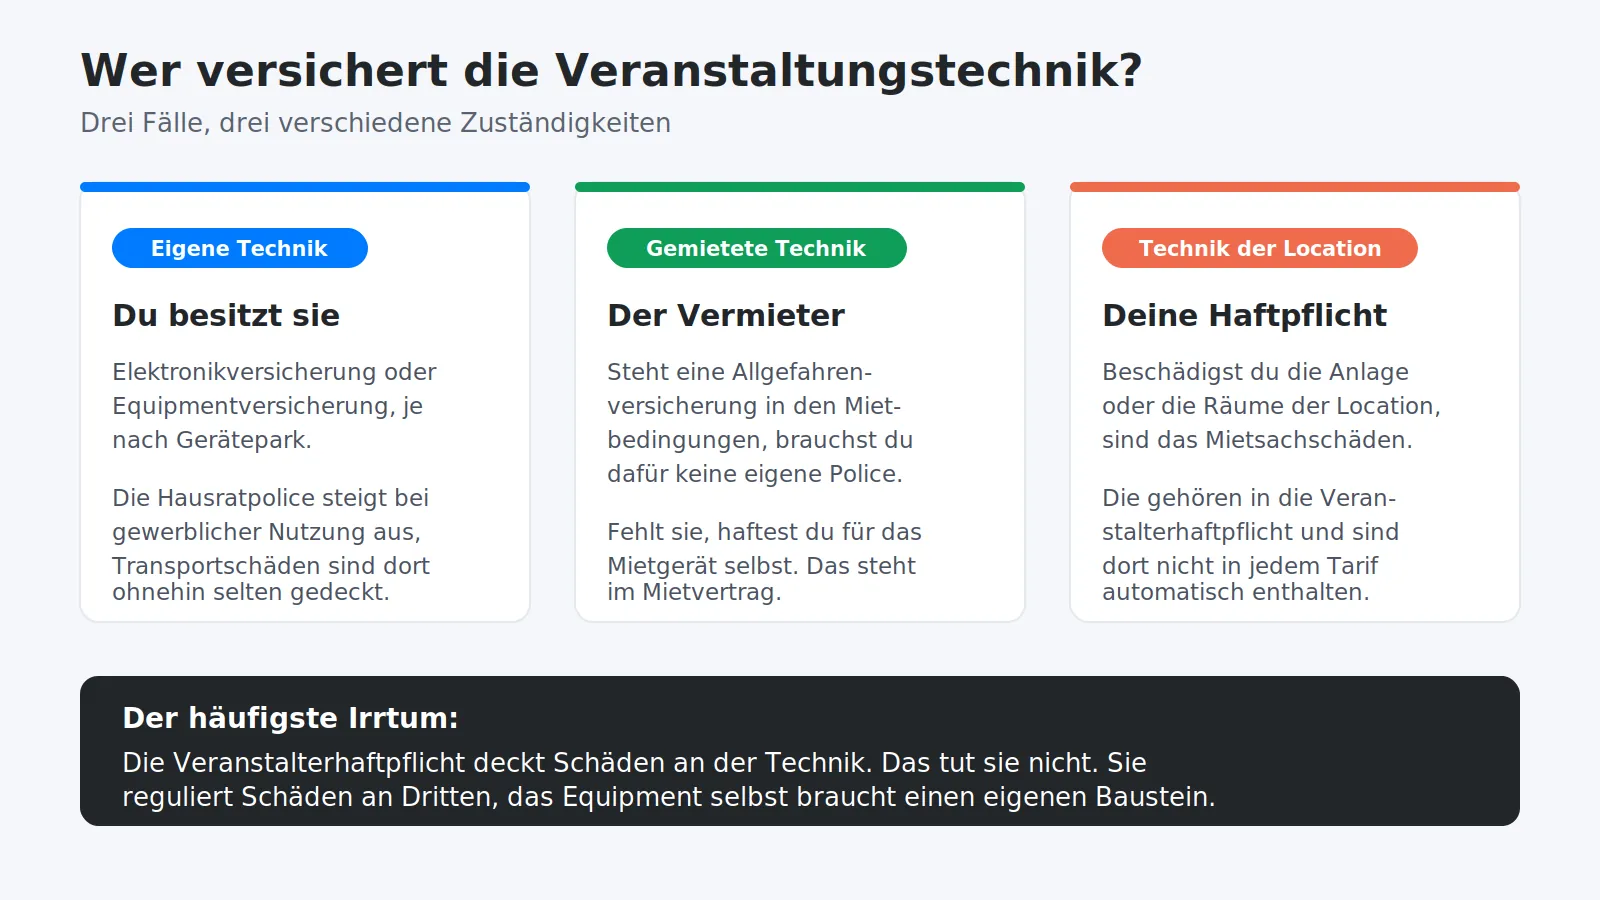
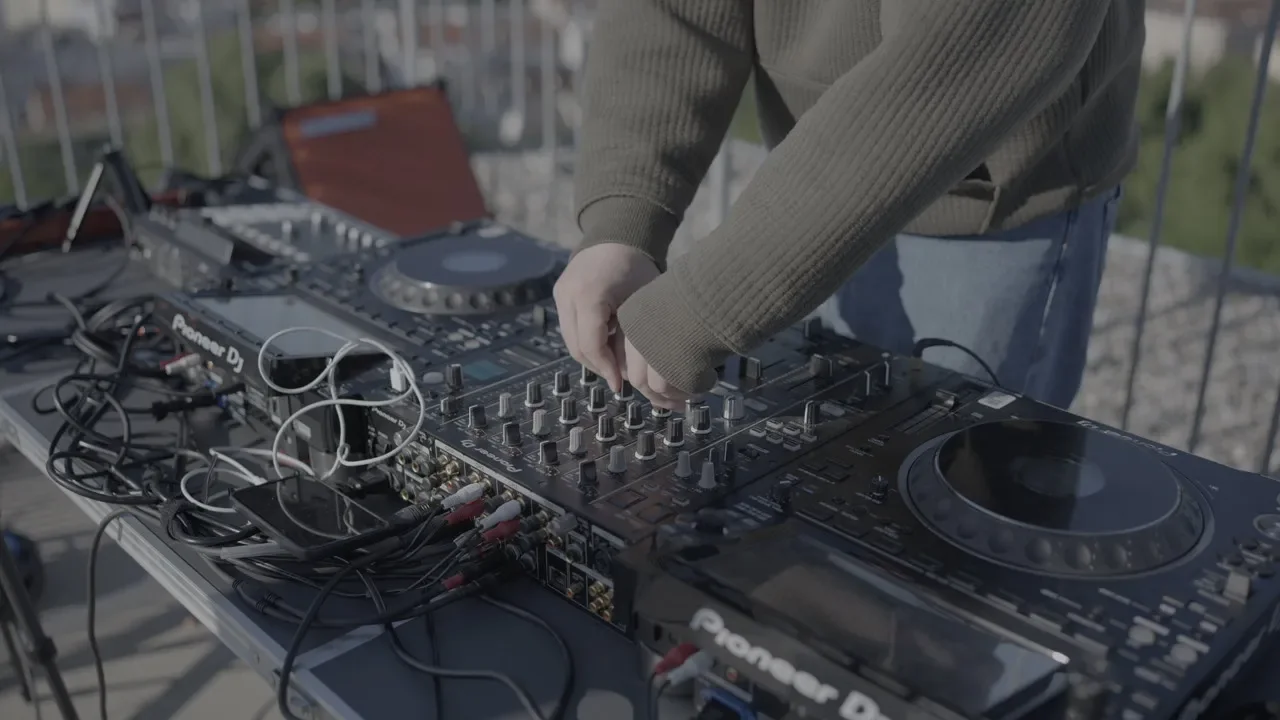
Wer selbst Veranstaltungstechnik besitzt, also Veranstaltungstechniker, Agenturen und Vereine mit eigenem Bestand, braucht eine Veranstaltungstechnikversicherung oder eine Elektronikversicherung. Versichert werden Licht, Ton, Bühnentechnik, Beamer, Kabel und Betriebseinrichtung, üblicherweise über eine Geräteliste mit Neuwerten. Die private Hausratversicherung greift dafür nicht, sobald die Geräte gewerblich im Einsatz sind.
Auf drei Punkte lohnt der gezielte Blick: ob Transportschäden eingeschlossen sind, ob der Schutz auch im Ausland gilt, und wie hoch der Selbstbehalt je Schadenfall ausfällt. Für Musiker und DJs mit eigenem Bestand gelten dieselben Fragen, nur in kleinerem Maßstab.
Bei gemieteter Technik stellt in aller Regel der Vermieter die Absicherung. Steht eine Allgefahrenversicherung in den Mietbedingungen, brauchst du dafür keine eigene Police, und der Ausrüstungsschutz aus dem Baukasten oben entfällt. Fehlt sie, haftest du für das Mietobjekt selbst, und zwar in dem Umfang, den der Mietvertrag festlegt.
Der dritte Fall wird am häufigsten übersehen: die fest installierte Anlage der Location. Beschädigst du Licht, Ton oder die Räume selbst, sind das Mietsachschäden, und die gehören in die Veranstalterhaftpflicht, nicht in eine Technikversicherung. In vielen Tarifen sind sie nur mit Zusatz enthalten.
Gemietete Veranstaltungstechnik ist häufig bereits über den Vermieter abgesichert. Aus über 3.500 Events pro Jahr wissen wir bei Renty, dass genau hier die meiste Unsicherheit besteht, dabei ist der Fall meist einfacher als gedacht.
Eine inkludierte Allgefahrenversicherung deckt typische Risiken wie Beschädigung, Diebstahl oder Transportschäden ab, je nach vereinbartem Selbstbehalt. Du musst also nicht für jeden Scheinwerfer und jedes Mischpult eine separate Police organisieren. Diese Absicherung ersetzt aber keine Veranstalterhaftpflicht: Die Technikdeckung schützt das Equipment, nicht die Folgen, wenn ein umgestoßener Lautsprecher jemanden verletzt. In der Praxis ist die Kombination ideal, also versicherte Technikmiete plus eine eigene Haftpflicht für das Event.
Genauso wichtig wie die Leistungen sind die Grenzen. Diese Punkte fehlen in den meisten Angeboten, obwohl sie zu den häufigeren Schadenfällen gehören.
Bei Ausstellungen und Messen kommt ein weiterer Punkt dazu: Standbau und fremde Betriebseinrichtung am Veranstaltungsort sind oft über den Veranstalter des Gesamtformats geregelt, nicht über dich als Aussteller. Wer beides annimmt, steht am Ende ohne Deckung da.
Die Kosten hängen vor allem davon ab, welche Bausteine du kombinierst. Als grobe Orientierung liegt eine Veranstalterhaftpflichtversicherung für ein kleineres bis mittleres Event häufig im niedrigen dreistelligen Bereich pro Veranstaltung. Kommen Ausfallschutz oder Ausrüstungsschutz dazu, steigt der Beitrag entsprechend.
Diese Faktoren treiben den Preis: die Art der Veranstaltung, die Teilnehmerzahl, die Deckungssumme, die Laufzeit sowie eventuelle Selbstbehalte. Auch Outdoor-Anteile, Alkoholausschank oder Pyrotechnik verändern die Beiträge spürbar. Für regelmäßige Veranstalter lohnt oft eine Jahrespolice, weil sie mehrere Termine automatisch abdeckt und auf das Jahr gerechnet meist günstiger ist als viele Einzeltarife.
Immer dann, wenn ein einzelner Schadensfall größer wäre als das, was du aus eigener Tasche tragen kannst. Das ist keine Frage der Eventgröße, sondern der Risikoverteilung. Bei 30 geladenen Gästen im eigenen Garten sieht diese Rechnung anders aus als bei 300 Besuchern auf einem gemieteten Gelände.

Auch private Veranstalter profitieren. Bei Hochzeiten, runden Geburtstagen oder größeren Familienfesten entstehen Haftungsrisiken, sobald fremde Besucher eingeladen sind, Dienstleister eingebunden werden oder du Räumlichkeiten mietest.
Für gewerbliche Veranstalter gilt das umso mehr. Firmenevents, Messen, Ausstellungen, Vereinsfeste und Konzerte haben viele Besucher und komplexe Abläufe. Besonders sinnvoll wird der Schutz bei gemieteter Technik, großen Gästezahlen und Outdoor-Terminen mit temporären Aufbauten. Ein praktischer Punkt kommt dazu: Viele Veranstaltungsorte verlangen den Haftpflichtnachweis als Voraussetzung für die Buchung. Wenn du zusätzlich einen Ausschank planst, kläre die Genehmigung frühzeitig mit.
Mit diesen Punkten bekommst du vergleichbare Angebote statt vager Auskünfte.
Was ist eine Eventversicherung?
Welche Bausteine braucht meine Veranstaltung?
Wer versichert die Veranstaltungstechnik?
Was kostet eine Eventversicherung?
Was deckt eine Eventversicherung nicht ab?
Ist eine Eventversicherung Pflicht?
Eventtechnik prüfen, in 90 Sekunden buchen, abholen oder liefern lassen. Kautionsfrei und versichert in ganz Deutschland und Österreich.

Veranstaltungstechnik online mieten an 28 Standorten.
Kautionsfrei. Versichert. Persönlich.
Persönliche Übergabe, lokale Beratung, direkte Abholung. In ganz Deutschland und Österreich.
Alle Standorte mit Karte →
Wir haben dir eine Mail geschickt, bitte bestätige sie um den Rabattcode zu erhalten.