Die Veranstaltungshaftpflicht, oft auch Veranstalterhaftpflicht genannt, übernimmt Ansprüche Dritter, wenn bei deiner Veranstaltung jemand verletzt wird oder fremdes Eigentum zu Schaden kommt. Sie prüft jede Forderung, wehrt unberechtigte ab und zahlt die berechtigten. Nötig wird sie, sobald aus der privaten Feier eine Veranstaltung wird, also bei Eintritt, Ausschank, Bühne, offenem Personenkreis oder öffentlicher Fläche. Für einen einzelnen Termin gibt es sie einmalig, für Vereine und Firmen mit mehreren Terminen als Jahrespolice, und der Beitrag hängt an Besucherzahl, Art, Fläche und Programm.

Auf einen Blick
Die Veranstaltungshaftpflicht, oft auch Veranstalterhaftpflicht genannt, übernimmt Ansprüche Dritter, wenn bei deiner Veranstaltung jemand verletzt wird oder fremdes Eigentum zu Schaden kommt. Sie prüft jede Forderung, wehrt unberechtigte ab und zahlt die berechtigten. Nötig wird sie, sobald aus der privaten Feier eine Veranstaltung wird, also bei Eintritt, Ausschank, Bühne, offenem Personenkreis oder öffentlicher Fläche. Für einen einzelnen Termin gibt es sie einmalig, für Vereine und Firmen mit mehreren Terminen als Jahrespolice, und der Beitrag hängt an Besucherzahl, Art, Fläche und Programm.
Ein Event kann organisatorisch sauber laufen und trotzdem innerhalb weniger Minuten finanziell kippen. Der Auslöser ist selten ein spektakulärer Unfall, sondern eine Kette aus Kleinigkeiten: ein Kabelkanal, der nicht plan liegt, eine Tür, die offensteht, eine Ecke, die im Gedränge zum Engpass wird.
Wir vermieten Veranstaltungstechnik und verkaufen keine Versicherung. Hier steht deshalb keine Tarifempfehlung, sondern die Reihenfolge der Fragen: was die Absicherung leistet, ab wann du sie brauchst, einmalig oder fürs Jahr, und wovon der Beitrag abhängt.
Die Veranstaltungshaftpflicht ist eine Haftpflichtversicherung für eine einzelne Veranstaltung oder für alle Veranstaltungen eines Jahres. Sie deckt Schadenersatzansprüche Dritter ab, die aus deiner Rolle als Veranstalter entstehen: Personenschäden, Sachschäden und die daraus folgenden Vermögensschäden.
Veranstalterhaftpflicht und Veranstaltungshaftpflichtversicherung meinen dasselbe. Die Begriffe unterscheiden sich nur darin, ob die Person oder das Ereignis im Namen steht. Versicherer verwenden beide, in den Bedingungen findest du meist Veranstalterhaftpflichtversicherung. Für die Leistung macht das keinen Unterschied.
Der Versicherungsschutz beginnt bei der Verantwortung. Wer Menschen auf ein Gelände lässt, trägt für diese Personen ein Haftungsrisiko, unabhängig davon, ob eine Versicherung besteht. Nach Paragraf 823 BGB haftest du der Höhe nach unbegrenzt, im Zweifel mit dem privaten Vermögen. Ein schwerer Personenschaden erreicht schnell eine Millionenhöhe, und daran bemisst sich das Risiko, nicht an der umgeknickten Stellwand. Haftung ergibt sich aus Zuständigkeiten, Verträgen und Verkehrssicherungspflichten. Ein Verein haftet genauso wie eine Agentur oder eine Privatperson, sobald er als Veranstalter auftritt und Pflichten übernimmt. Die Location haftet nicht automatisch für alles auf dem Gelände, und Dienstleister haften nur für ihren abgegrenzten Leistungsbereich, der in der Praxis oft unscharf formuliert ist.
Die Fälle, die tatsächlich auflaufen, sind unspektakulär. Genau deshalb werden sie unterschätzt, und genau daraus entstehen die Schadensersatzforderungen, die ein Budget sprengen.
| Schadenart | Typischer Fall | Warum es teuer wird |
|---|---|---|
| 🚑 Personenschaden | Ein Gast stolpert über eine Kabelbrücke und bricht sich das Handgelenk | Behandlung, Verdienstausfall, Ansprüche über Jahre |
| 💥 Sachschaden | Ein Scheinwerfer kippt auf Parkett, ein Getränk läuft über ein fremdes Mischpult | Banal im Hergang, teuer im Ersatz |
| 🏛️ Mietsachschaden | Helfer beschädigen beim Tragen eine Türzarge in gemieteten Räumen | Schäden an Räumen und Gebäuden sind nicht in jedem Tarif drin |
| 🍺 Ausschank | Ein Gast rutscht auf verschüttetem Bier vor der Theke aus | Ausschank erhöht Risiko und Beitrag |
| 📉 Vermögensschaden | Beschädigte Technik legt den Betrieb der Location zwei Tage lahm | Folgekosten über dem eigentlichen Sachschaden |
Fünf Fälle, die regelmäßig vorkommen. Keiner davon ist ein Ausnahmeereignis.
Die Versicherung verhindert keinen Unfall. Sie verhindert, dass ein Unfall existenzbedrohend wird. Der Kern ist deshalb nicht, alles zu bezahlen, sondern Ansprüche einzuordnen: prüfen, abwehren, zahlen. Das Abwehren unberechtigter Forderungen wirkt wie ein passiver Rechtsschutz und wird unterschätzt. Im Streitfall läuft die Kommunikation mit Anwälten über den Versicherer.
Häufige Ausschlüsse, die viele übersehen. Pyrotechnik, Drohnenflüge, Motorsport und besonders risikoreiche Aufbauten sind fast nie einfach mit drin, sondern brauchen einen ausdrücklichen Einschluss. Ebenfalls heikel sind Schäden aus Vorsatz oder grober Fahrlässigkeit, etwa wenn vorgeschriebene Absperrungen ignoriert wurden. Das sind die häufigsten Gründe, aus denen eine Versicherung die Leistung kürzt. Solche Zusatzrisiken meldest du früh, sonst fehlt der Schutz genau dort, wo das Risiko am höchsten ist. Umgekehrt ist manches weiter gefasst als gedacht: Umweltschäden und Mietsachschäden an Räumen und Gebäuden sind in einem Teil der Tarife bereits eingeschlossen.
Helfer sind ein eigenes Thema. Viele Policen schließen Helfer ein, aber nicht in jeder Phase. Aufbau und Abbau sollten ausdrücklich genannt sein. Gelten Helfer als Erfüllungsgehilfen, werden dir ihre Fehler zugerechnet. Bei freiwilligen Helfern reicht oft schon eine schriftliche Rollenliste. Lass dir die Mitversicherung der Helfer ausdrücklich bestätigen.
Jeder, der als Veranstalter auftritt und Besucher empfängt. Die schwierige Frage ist nicht das Ob, sondern ab wann eine Feier als Veranstaltung gilt.

Bei einem Geburtstag im geschlossenen Kreis greift meist die vorhandene Privathaftpflicht. Bei einer Hochzeit mit gemieteter Location, mehreren Dienstleistern und Helfern beim Aufbau sieht das anders aus, und genau an dieser Schwelle wird am häufigsten falsch eingeschätzt. Viele Privathaftpflichtversicherungen schließen organisierte Veranstaltungen mit Publikum und Aufbau aus.
Für private Veranstalter gibt es deshalb eigene Tarife, oft als private Veranstalterhaftpflicht bezeichnet und für einen einzelnen Termin abschließbar. Wer eine Hochzeit mit eigener Technik und eigenem Aufbau plant, sollte den Punkt einmal mit dem eigenen Versicherer klären, bevor der Vertrag mit der Location unterschrieben ist.
Für Vereine ist das Thema besonders unangenehm, weil im Ernstfall nicht nur die Vereinskasse haftet. Vorstände können bei Pflichtverletzungen persönlich in Anspruch genommen werden. Beim Sommerfest, beim Turnier oder beim Weihnachtsmarktstand tritt der Verein als Veranstalter auf und übernimmt damit die Verkehrssicherungspflicht für das gesamte Gelände.
Prüfe zuerst die bestehende Vereinshaftpflicht. In einem Teil der Verträge sind Vereinsveranstaltungen bereits eingeschlossen, allerdings oft nur bis zu einer bestimmten Besucherzahl und ohne Ausschank. Erst darüber braucht es eine eigene Veranstalterhaftpflicht für Vereine. Dazwischen sitzt die Lücke, in die Vereinsfeste regelmäßig fallen.

Unternehmen und Organisationen haben das Thema oft schon über die Betriebshaftpflicht abgedeckt, allerdings nur für Veranstaltungen im Rahmen der üblichen Tätigkeit. Ein Sommerfest mit Bühne, Ausschank und externen Besuchern fällt meist nicht mehr darunter, Messen und Kundenevents an einem fremden Veranstaltungsort ebenfalls nicht. Prüfe den bestehenden Vertrag, bevor du eine zweite Versicherung abschließt.
Beides gibt es, und die Entscheidung hängt nur an der Zahl deiner Termine im Jahr, nicht an der Zahl der Besucher oder Teilnehmer je Einsatz.
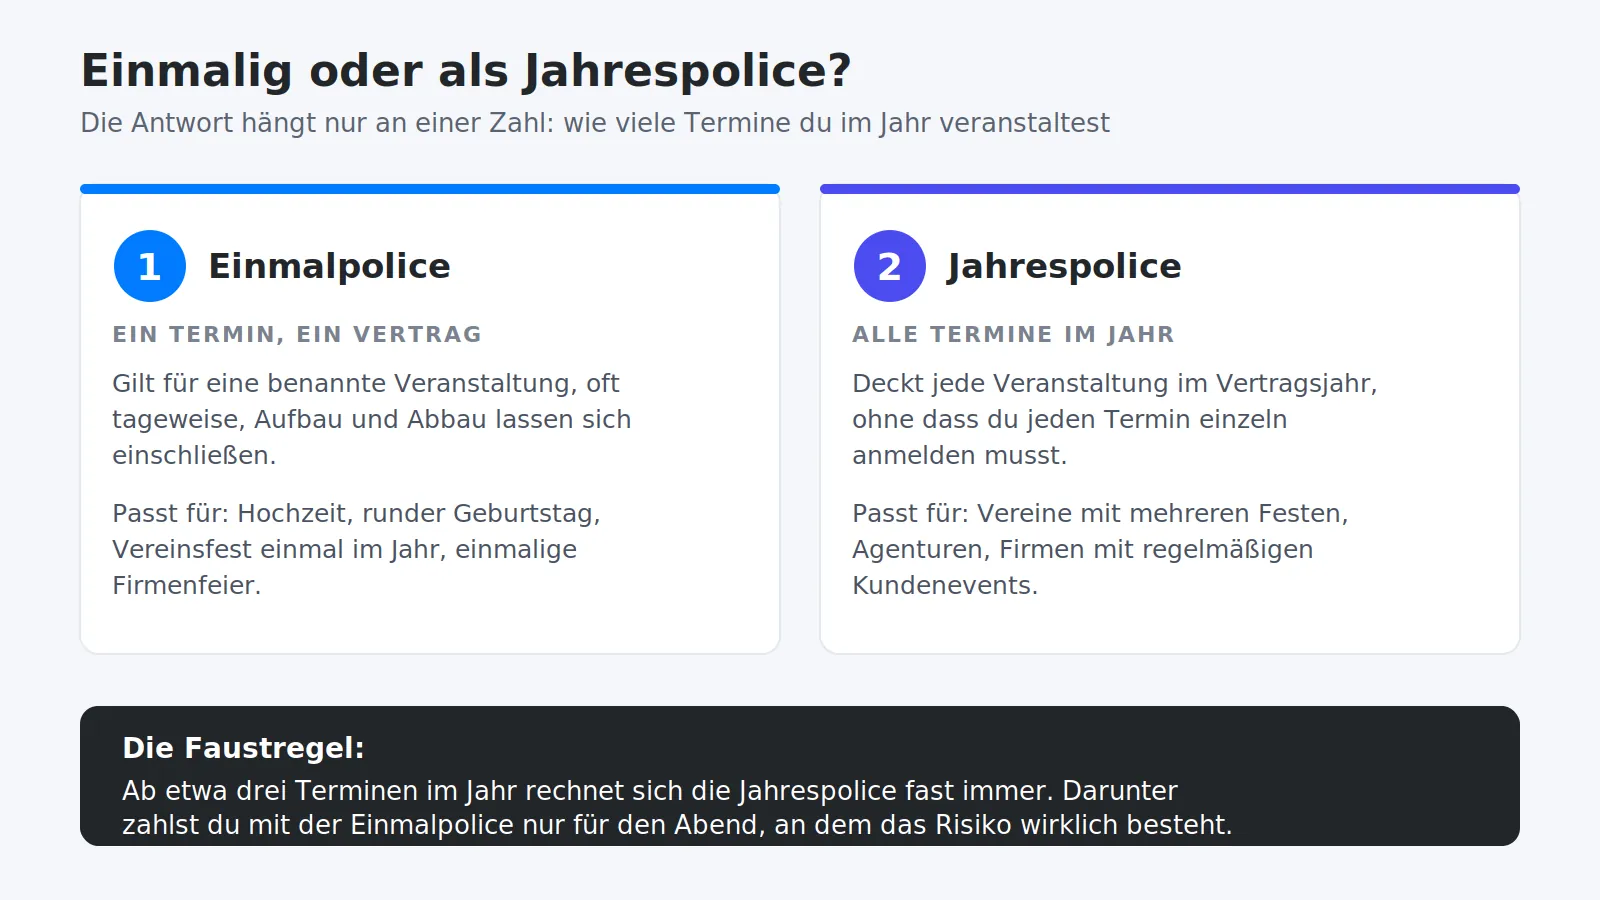
Die Einmalpolice gilt für eine benannte Veranstaltung, häufig tageweise, und lässt sich meist bis kurz vor dem Termin abschließen. Wichtig ist dabei, Aufbau und Abbau ausdrücklich einzuschließen, weil die Veranstaltung im Vertrag sonst erst mit dem ersten Gast beginnt.
Die Jahrespolice deckt jede Veranstaltung im Vertragsjahr, ohne dass du jeden Termin einzeln anmeldest. Für Vereine mit mehreren Festen, für Agenturen und für Firmen mit regelmäßigen Kundenevents ist das der einfachere Weg.
Eine Pauschalangabe wäre unseriös, weil jeder Versicherer anders bewertet. Für vergleichbare Veranstaltungen liegen die Kosten deshalb weit auseinander. Was du vorher weißt, sind die Faktoren, die Beitrag und Versicherungssumme treiben.
Unterversicherung entsteht seltener durch eine zu niedrige Summe als durch eine falsche Beschreibung. Wird aus der kleinen Feier faktisch ein Straßenfest, passt der Antrag nicht mehr zur Realität. Prüfe die Angaben gegen den echten Plan und vergleiche Angebote nur mit denselben Annahmen.
Brauchst du eine eigene Police? Drei Angaben, und du siehst, worauf es in deinem Fall hinausläuft.
Wer veranstaltet?
Wer kommt?
Eintritt, Ausschank oder Bühne?
| Police | Wofür sie da ist |
|---|---|
| Veranstaltungshaftpflicht | Ansprüche Dritter rund um dein Event, Aufbau und Abbau nur wenn vereinbart |
| Privathaftpflicht | Alltagsrisiken, deckt organisierte Veranstaltungen mit Helfern und Publikum meist nicht |
| Betriebshaftpflichtversicherung | Betriebliche Events im Rahmen der üblichen Tätigkeit, Sonderrisiken nur mit Zusatz |
| Veranstaltungsausfallversicherung | Deinen eigenen Verlust bei Absage, das deckt keine Haftpflicht |
| Technikversicherung | Schäden am Equipment selbst, nicht die Folgen für Dritte |
Wie diese Bausteine zusammenspielen, steht im Überblick zur Eventversicherung.
Der Veranstaltungsausfall ist der Baustein, der am häufigsten mit der Haftpflicht verwechselt wird. Er ersetzt deinen eigenen Verlust, nicht den Schaden eines Gastes. Beide zusammen ergeben erst die Veranstaltungsversicherung, die viele meinen, wenn sie von einer Police sprechen.
Für gemietete Veranstaltungstechnik gilt eine eigene Logik. Die Haftpflicht schützt Dritte, nicht das Mietgerät. Ob Schäden am Equipment inklusive Bedienfehler, Transport und Diebstahl abgesichert sind, steht in den Mietbedingungen. Bei Renty ist eine Allgefahrenversicherung in der Miete enthalten, die eigene Haftpflicht für Schäden an Dritten ersetzt das aber nicht.
Diese Punkte entscheiden, ob die Police im Schadenfall wirklich greift.
Wie sich die Versicherungsfrage in den restlichen Ablauf einfügt, steht im Leitfaden zur Eventplanung.
Was ist eine Veranstaltungshaftpflicht?
Wann braucht man eine Veranstalterhaftpflicht?
Gibt es die Veranstaltungshaftpflicht auch einmalig für einen Tag?
Brauchen Vereine eine eigene Veranstalterhaftpflicht?
Reicht die Privathaftpflicht für eine Hochzeit?
Was kostet eine Veranstaltungshaftpflicht?
Eventtechnik prüfen, in 90 Sekunden buchen, abholen oder liefern lassen. Kautionsfrei und versichert in ganz Deutschland und Österreich.

Veranstaltungstechnik online mieten an 28 Standorten.
Kautionsfrei. Versichert. Persönlich.
Persönliche Übergabe, lokale Beratung, direkte Abholung. In ganz Deutschland und Österreich.
Alle Standorte mit Karte →
Wir haben dir eine Mail geschickt, bitte bestätige sie um den Rabattcode zu erhalten.