Die Hausratversicherung deckt DJ-Equipment vor allem zuhause und nur bei benannten Gefahren wie Feuer oder Einbruchdiebstahl. Im Auto und bei Auftritten gegen Gage greift sie kaum oder gar nicht. Für diese Fälle gibt es Spezialtarife mit Allgefahrendeckung, etwa I’M SOUND der Mannheimer Versicherung laut Anbieter ab 71,40 Euro im Jahr. Wer nur wenige Termine im Jahr spielt, fährt mit geliehener Technik oft einfacher.

Auf einen Blick
Die Hausratversicherung deckt DJ-Equipment vor allem zuhause und nur bei benannten Gefahren wie Feuer oder Einbruchdiebstahl. Im Auto und bei Auftritten gegen Gage greift sie kaum oder gar nicht. Für diese Fälle gibt es Spezialtarife mit Allgefahrendeckung, etwa I’M SOUND der Mannheimer Versicherung laut Anbieter ab 71,40 Euro im Jahr. Wer nur wenige Termine im Jahr spielt, fährt mit geliehener Technik oft einfacher.
Die Suche nach einer DJ-Equipment-Versicherung führt fast nur zu Versicherern und Maklern, die an der Police verdienen. Wir vermieten Veranstaltungstechnik und verkaufen keine Versicherungen.
Deshalb steht hier eine Übersicht der Anbieter mit ihren Beiträgen, ohne Rangliste und ohne Empfehlung. Dazu kommen die Lücken der Hausratpolice und die Rechnung, ab wann sich eine eigene Absicherung lohnt.
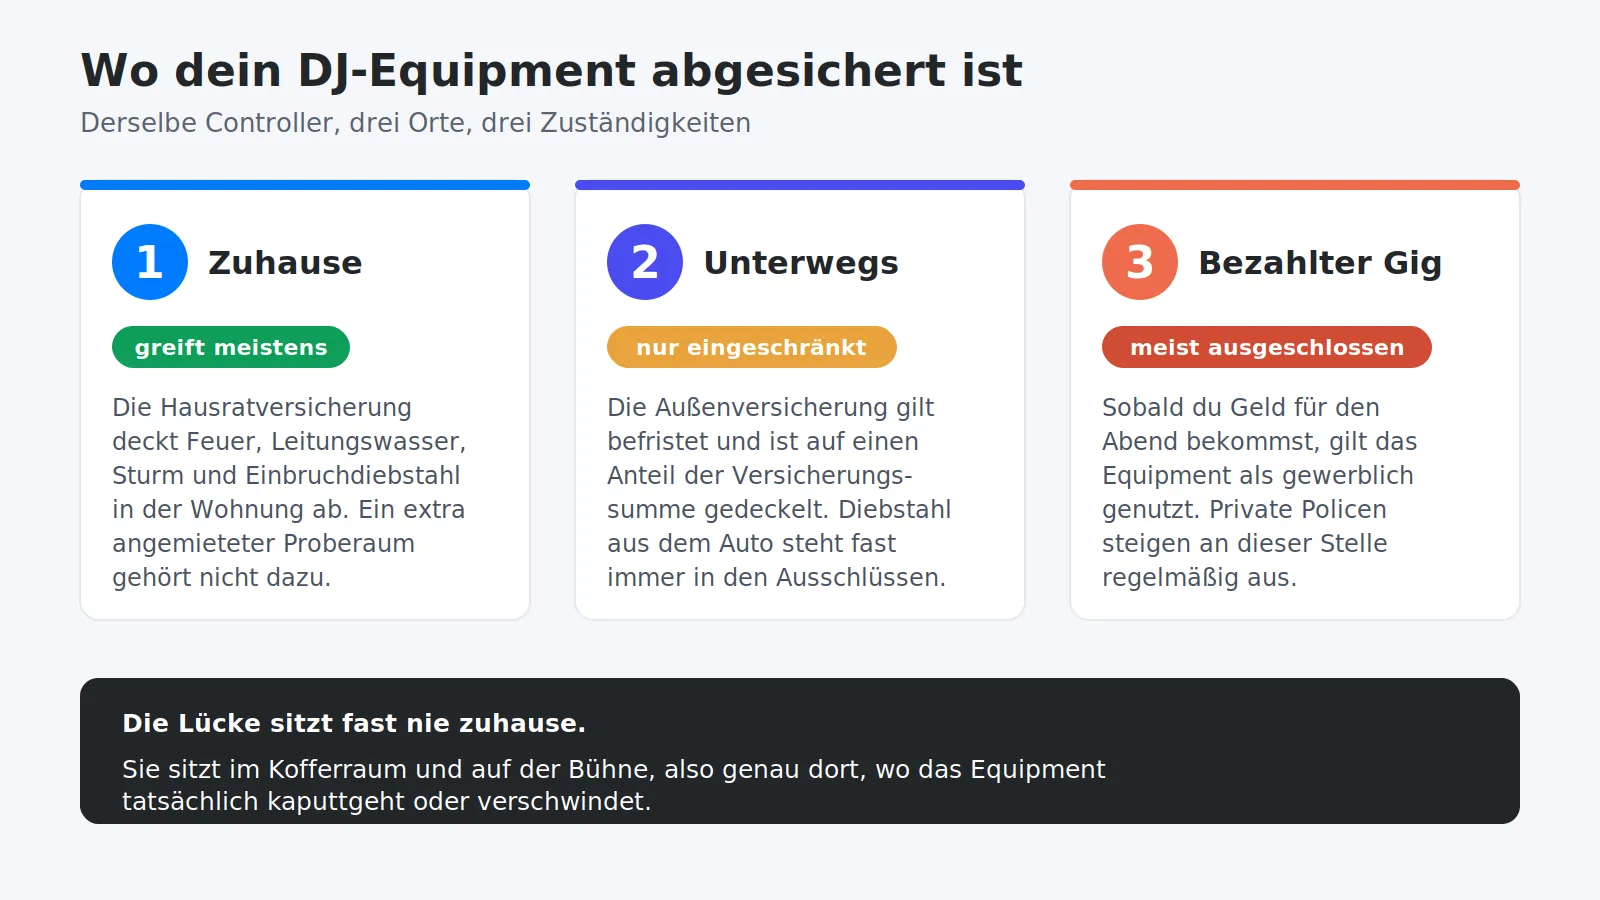
Solange dein DJ-Equipment in der Wohnung steht, ist es über die Hausratversicherung mitversichert. Der Haken steckt in zwei Wörtern: benannte Gefahren.
Eine Hausratpolice zahlt nicht bei jedem Schaden, sondern nur bei den Ereignissen aus dem Vertrag. Das sind in aller Regel Feuer, Leitungswasser, Sturm und Hagel sowie Einbruchdiebstahl und Raub. Ein Mixer, der vom Tisch fällt, gehört nicht dazu. Ein verschütteter Drink über den Decks ebenfalls nicht.
Der Geltungsbereich endet an der Wohnungstür. Für alles außerhalb greift die Außenversicherung. Dieser Baustein steckt in fast jeder Hausratpolice, hat aber zwei Grenzen. Sie gilt nur vorübergehend und ist auf einen Anteil der Versicherungssumme gedeckelt. Ein separat angemieteter Proberaum fällt in vielen Verträgen heraus, weil ein Proberaum weder Wohnung noch vorübergehender Aufenthalt ist.
Die dritte Grenze ist die wichtigste. Sobald du für einen Abend bezahlt wirst, gilt das Equipment als gewerblich genutzt. Private Policen steigen an dieser Stelle regelmäßig aus.
Ob du ein Gewerbe angemeldet hast, spielt weniger eine Rolle. Entscheidend ist, wofür das Gerät im Schadenfall im Einsatz war. Manche Anbieter lassen gewerbliche Nutzung gegen Zuschlag einschließen, viele nicht.
Eigene Tarife für DJ-Equipment bieten etwa die Mannheimer Versicherung mit I’M SOUND und der Makler erpam an. Dazu kommen die DJ-Safety-Card für Mitglieder im Berufsverband Discjockey und die Mischpultversicherung von WERTGARANTIE. Anders als die Hausratpolice decken die ersten drei laut Anbieter alle Gefahren ab, also auch Sturz, Flüssigkeit und Transport.
| Anbieter und Produkt | Was versichert ist | Auftritte gegen Gage | Beitrag laut Anbieter |
|---|---|---|---|
| Mannheimer Versicherung, I’M SOUND | Allgefahren weltweit, nachts im verschlossenen Auto bis 100.000 Euro, bis 10.000 Euro ohne Geräteliste, Laptop mit 300 Euro Selbstbeteiligung | ja, Hobby und Beruf ohne Unterschied, Haftpflicht als eigener Baustein | ab 71,40 Euro im Jahr, 5.000 Euro Equipment für 89,25 Euro |
| Makler erpam, Elektronikversicherung für Musiker und DJs | Allgefahren zum Neuwert, im Auto auch nachts 22-6 Uhr mit höherem Selbstbehalt bei Diebstahl, weltweit gegen Aufschlag | Einsatz unterwegs versichert, keine Haftpflicht genannt | 0,6-1,2 Prozent der Versicherungssumme im Jahr, ohne Versicherungssteuer |
| DJ-Safety-Card über den VDMV, nur für Mitglieder im Berufsverband Discjockey | Betriebshaftpflicht plus Allgefahren für eigenes Equipment bis 15.000 Euro Neuwert ohne Geräteliste, fremdes Material bis 50.000 Euro | ja, auf die Tätigkeit als DJ zugeschnitten | 327,25 Euro im Jahr mit Haftpflicht, dazu der Mitgliedsbeitrag |
| WERTGARANTIE, Mischpultversicherung | je Gerät, Reparatur nach Sturz, Flüssigkeit und Verschleiß, weltweit, Diebstahl nur mit Premium-Option | nur für Geräte, die der Hersteller als Gewerbegerät kennzeichnet, Abschluss bis 14 Tage nach Kauf | auf der Produktseite nicht angegeben |
Angaben laut Anbieter, Stand September 2026, verbindlich sind Antrag und Bedingungen.
Die Tabelle ist keine Rangliste, vergleichbar werden die Beiträge erst bei gleicher Versicherungssumme, gleicher Selbstbeteiligung und gleichem Geltungsbereich. Die größten Unterschiede liegen darin, ob Auftritte gegen Gage und eine Haftpflicht dazugehören.
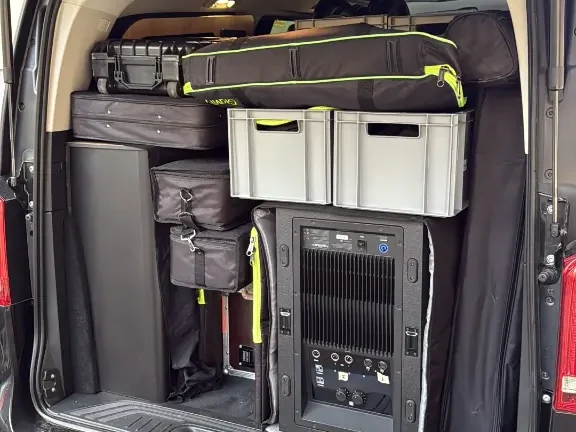
Die Hausratversicherung zahlt dafür nur unter Sonderbedingungen und nachts oft gar nicht. Genau das ist der teure Fall, denn wenn DJ-Equipment verschwindet, dann meistens aus einem Fahrzeug.
Verlangt werden ein verschlossenes Fahrzeug und Gegenstände, die von außen nicht sichtbar sind. In vielen Verträgen gilt der Schutz nur tagsüber innerhalb eines festen Zeitfensters. Nachts entfällt der Versicherungsschutz häufig komplett. Wer nach dem Abbau um drei Uhr morgens die Decks im Kofferraum lässt, steht im Zweifel ohne Deckung da.
Spezialisierte Policen sehen das anders. Genau der Diebstahl aus dem Fahrzeug ist bei Equipmenttarifen ein eingeplanter Schadenfall. Meist gilt das auch nachts, wenn du die Bedingungen einhältst. Auch reine Transportschäden gehören dort dazu und die sind über die Hausratversicherung praktisch nie gedeckt.
Aus der Praxis
Die Schäden, die bei uns nach einem Termin auflaufen, entstehen selten während der Veranstaltung. Sie entstehen beim Verladen, beim Transport und auf den letzten Metern zum Auto. Da ist abgebaut und alle sind müde. Wer eigenes Equipment absichert, sollte dieses Zeitfenster im Vertrag wiederfinden und nicht nur den Auftritt selbst.
Für eigenes Material kommen drei Wege infrage. Sie unterscheiden sich weniger im Namen als in zwei Details. Das erste ist der Umfang der gedeckten Gefahren, das zweite die Frage nach Neuwert oder Zeitwert.
| Absicherung | Was sie abdeckt | Wo die Grenze liegt |
|---|---|---|
| 🏠 Hausratversicherung | Benannte Gefahren in der Wohnung, unterwegs nur befristet | Kein Sturz, kein Bedienfehler, keine gewerbliche Nutzung |
| 🎛️ Equipmentversicherung | Allgefahren, also Beschädigung, Sturz, Transport und Diebstahl, auf Wunsch weltweit | Selbstbeteiligung, meist mit Geräteliste |
| 💻 Elektronikversicherung | Technik samt Zubehör, Laptop und Tablet je nach Tarif | Zugeschnitten auf Elektronik, nicht auf Instrumente |
Allgefahren gegen benannte Gefahren ist der eigentliche Unterschied. Die Hausratpolice listet auf, was versichert ist. Eine Allgefahrendeckung dreht die Logik um: Versichert ist alles, was nicht ausdrücklich ausgeschlossen ist. Deshalb steht in solchen Tarifen auch der heruntergefallene Controller drin, den die Hausratversicherung nie ersetzt hätte.
Auf zwei Leistungen lohnt der gezielte Blick. Sturzschäden und Flüssigkeitsschäden sind der häufigste Alltagsfall und in einfachen Tarifen oft ausgenommen. Und manche Verträge zahlen auch geliehene Technik, wenn dein eigenes Gerät gestohlen wurde und du den nächsten Termin trotzdem spielen musst.
Neuwert oder Zeitwert entscheidet, wie viel im Schadenfall ankommt. Zeitwert bedeutet Wiederbeschaffungswert nach Abzug des Alters. Bei einem drei Jahre alten Gerät liegt der spürbar unter dem, was ein Ersatz heute kostet. Wer weiterarbeiten will, braucht Neuwertersatz. Prüfe außerdem, ob der Laptop in der Deckung steckt, denn ohne ihn läuft bei den meisten Setups gar nichts.
Versicherungssumme und Selbstbeteiligung sind die beiden Zahlen, die du selbst festlegst. Setz die Summe an dem an, was eine komplette Neubeschaffung kosten würde. Sonst kürzt der Versicherer wegen Unterversicherung anteilig. Eine höhere Selbstbeteiligung senkt den Beitrag und ist bei teurem Equipment meistens die bessere Rechnung als der Rundumschutz für jeden Kleinschaden.
Deckungs-Check. Drei Angaben genügen und du siehst, welche Police in deinem Fall zuständig ist.
Wo passiert der Schaden?
Bekommst du für den Abend Geld?
Wie alt ist das Gerät?
Nein, unter dem Stichwort DJ-Versicherung laufen zwei verschiedene Produkte und sie werden regelmäßig vermischt. Eine DJ-Haftpflichtversicherung zahlt, wenn du fremdes Eigentum beschädigst oder jemand zu Schaden kommt. Ein Beispiel ist ein Lautsprecher, der auf das Parkett der Location kippt. Für dein eigenes Gerät zahlt sie nie. Umgekehrt deckt eine Equipmentversicherung nur dein Material und keine Ansprüche Dritter.
Wer regelmäßig gegen Bezahlung auflegt, braucht deshalb beides, Verbandspakete wie die DJ-Safety-Card bündeln es in einem Vertrag. Viele Locations und Clubs verlangen den Nachweis inzwischen vor der Zusage. Wer hauptberuflich in der Branche arbeitet, hat den Teil oft schon über eine Betriebshaftpflichtversicherung abgedeckt. Dann lohnt der Blick in den bestehenden Vertrag vor jedem Neuabschluss. Was auf der Veranstalterseite dazugehört, steht im Ratgeber zur Haftpflicht für Veranstaltungen und im Überblick zu den Bausteinen einer Eventversicherung.
Das hängt an einer einzigen Zahl und die kennst nur du: an wie vielen Abenden im Jahr dein Equipment das Haus verlässt.
Ein Setup steht an rund 350 Tagen im Schrank und kommt zweimal im Jahr auf einer Party zum Einsatz. Dafür zahlst du eine Jahresprämie für ein Risiko, das an zwei Abenden existiert. Steht die Technik dagegen jedes Wochenende im Auto, ist die Rechnung eine andere und der Abschluss schnell begründet.
Ein Punkt fehlt in dieser Rechnung fast immer. Eine Police ersetzt Geld, keine Termine. Wird der Controller zwei Wochen vor einer Hochzeit gestohlen, läuft im besten Fall die Regulierung und du stehst trotzdem ohne Gerät da. Bis ein Schaden gemeldet, geprüft und ausgezahlt ist, vergehen Wochen. Dieses Ausfallrisiko trägst du selbst, außer dein Tarif zahlt geliehene Ersatztechnik.
Die zweite Möglichkeit ist, das Risiko gar nicht erst zu übernehmen. Für einzelne bezahlte Termine kannst du dir das passende Setup für den Abend leihen, statt es zu besitzen. Das Risiko liegt dann beim Vermieter und die Position lässt sich in die Gage einrechnen.
Dein eigenes Equipment bleibt zuhause, wo die Hausratversicherung ohnehin greift. Bei Renty ist eine Allgefahrenversicherung in der Miete enthalten. Der Blick in AGB und Mietvertrag bleibt trotzdem Pflicht. Dort steht, welche Selbstbeteiligung gilt und wofür du im Schadenfall einstehst.
Ohne diese Unterlagen wird jede Regulierung zäh, mit ihnen dauert eine Meldung eine Viertelstunde.
Wie kann ich mein DJ-Equipment versichern?
Deckt die Hausratversicherung DJ-Equipment ab?
Was kostet eine DJ-Equipment-Versicherung?
Lohnt sich eine Geräteversicherung für DJs?
Ist DJ-Equipment bei bezahlten Auftritten noch privat versichert?
Was ist der Unterschied zwischen DJ-Haftpflichtversicherung und Equipmentversicherung?
Eventtechnik prüfen, in 90 Sekunden buchen, abholen oder liefern lassen. Kautionsfrei und versichert in ganz Deutschland und Österreich.

Veranstaltungstechnik online mieten an 28 Standorten.
Kautionsfrei. Versichert. Persönlich.
Persönliche Übergabe, lokale Beratung, direkte Abholung. In ganz Deutschland und Österreich.
Alle Standorte mit Karte →
Wir haben dir eine Mail geschickt, bitte bestätige sie um den Rabattcode zu erhalten.